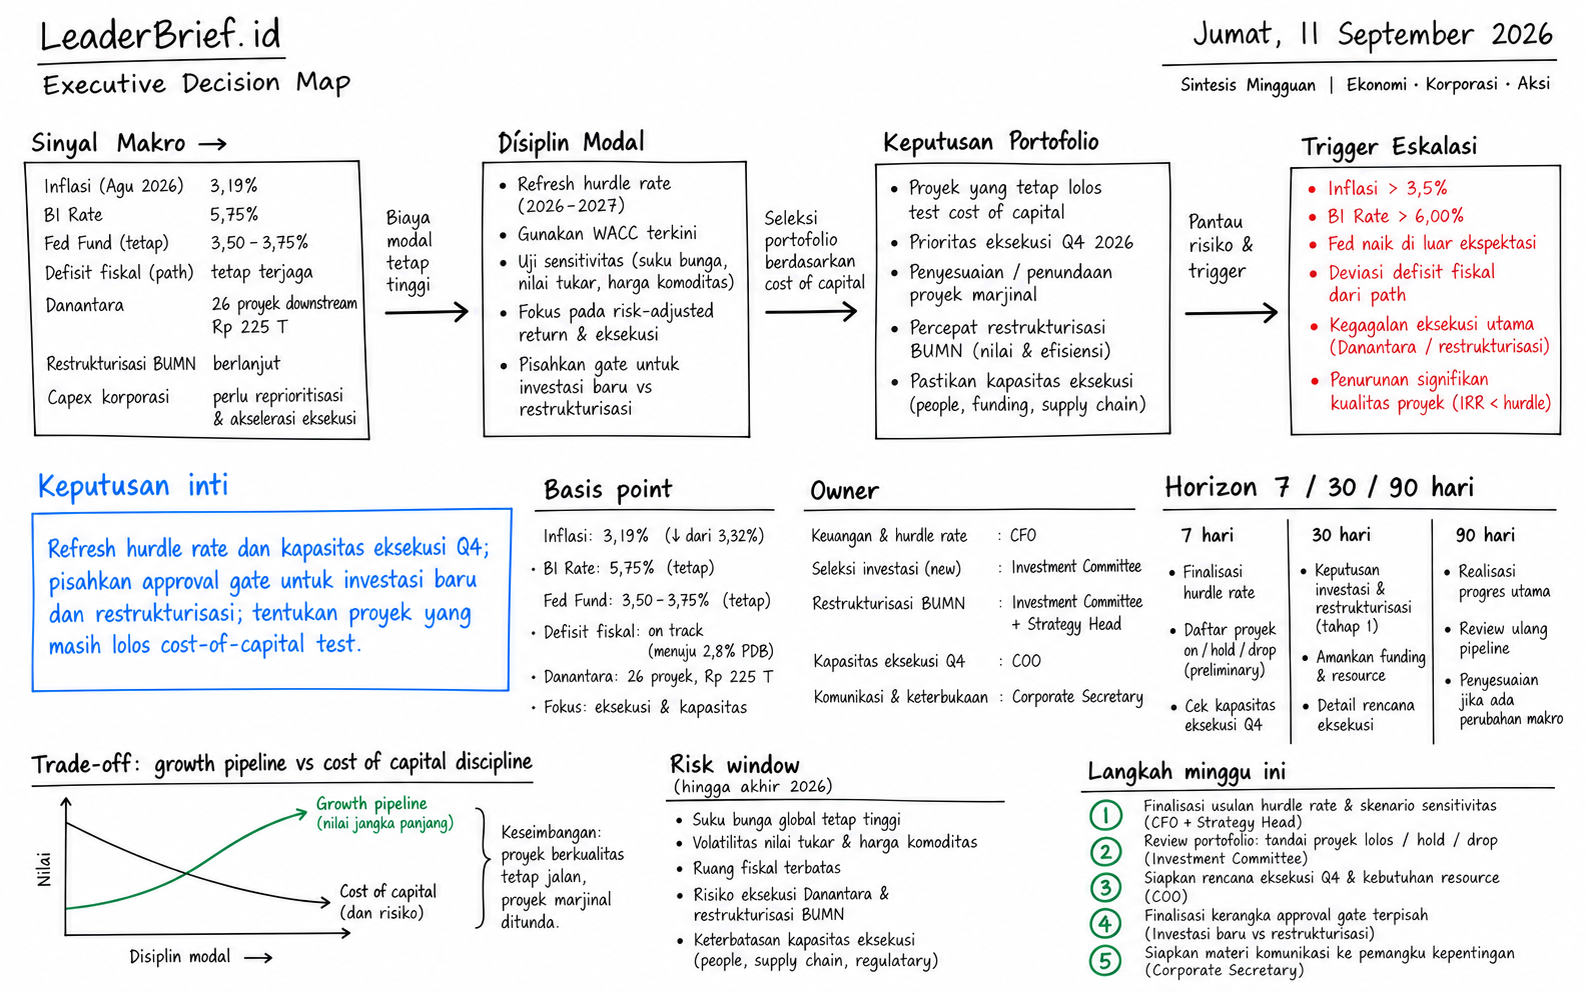
Edisi Jumat ini menyatukan lima arus yang sepanjang pekan bergerak terpisah, dari inflasi Agustus 3,19% dan transisi kepemimpinan Bank Indonesia sampai eksekusi 26 proyek hilirisasi Rp225 triliun, menjadi satu pertanyaan tunggal tentang berapa biaya modal dan kapasitas eksekusi yang benar-benar tersedia hingga akhir 2026.
Executive Decision Map. Ringkasan visual untuk keputusan, owner, horizon, trade-off, risiko, dan trigger eskalasi edisi ini.
Basis coverage
Coverage utama: Finance & Capital
Coverage sekunder: Governance & Decision Rights
Basis pemilihan: Inflasi Agustus tercatat 3,19% setelah 2,88% pada Juli, BI-Rate bertahan di 5,75% pada RDG 18-19 Agustus dengan Deposit Facility 4,75% dan Lending Facility 6,5%, Fed menahan di 3,50% sampai 3,75% sementara probabilitas hold pada September naik ke 56% dari 45%, dan jalur defisit ditetapkan menuju 2,4% dari PDB pada 2027 setelah realisasi 2,92% pada 2025.
Keputusan leader yang terdampak: Reprioritisasi capex dan struktur pendanaan kuartal IV, penetapan hurdle rate nominal, serta pemisahan approval gate antara investasi baru dan restrukturisasi entitas, dengan owner CFO, investment committee, dan corporate secretary pada horizon 21 sampai 90 hari.
Kenapa bukan coverage lain: Perkembangan energi dan offtake pekan ini masih berputar pada tender PLTS 30 GW yang sudah menjadi lead pada 8 dan 10 September, sedangkan sinyal operasi dan AI belum mengubah asumsi biaya modal maupun decision rights. Keduanya bermuara pada dua variabel yang sama, yaitu harga modal dan kapasitas eksekusi, sehingga sintesis ditempatkan pada coverage finance dengan lapisan governance.
60 detik
Inflasi Agustus 3,19%, naik dari 2,88% pada Juli dan mendekati batas atas koridor 3,5%, sehingga ruang penurunan BI-Rate dari 5,75% tertutup paling tidak sampai cetakan inflasi berikutnya.
Fed menahan suku bunga di 3,50% sampai 3,75% di bawah Chair Kevin Warsh, dan probabilitas hold pada September naik ke 56% dari 45%, artinya premi risiko global belum turun meski ekspektasi kenaikan mereda.
Danantara menjalankan 26 proyek hilirisasi senilai Rp225 triliun dengan proyeksi serapan sekitar 37.833 tenaga kerja, sementara lebih dari 750 entitas BUMN dari total 1.074 ditargetkan ditutup, sehingga modal, talenta proyek, dan perhatian regulator diperebutkan bersamaan.
Aksi utama: CFO dan kepala strategy menyelesaikan refresh hurdle rate serta plafon kapasitas eksekusi kuartal IV dalam 14 hari, dengan eskalasi ke investment committee bila proyek prioritas gagal melewati ambang return pada skenario BI-Rate 5,75% bertahan sampai Juni 2027.
Board Question
Jika BI-Rate bertahan di 5,75% sampai pertengahan 2027 dan inflasi bergerak menuju 3,5%, proyek mana dalam portofolio kita yang masih lolos hurdle rate, dan siapa yang berwenang menghentikannya sebelum dana tahap berikutnya keluar?
Jangan diulang dari kemarin
Angka BI-Rate 5,75% dan sikap higher for longer sudah dibahas pada 7 dan 9 September. Hari ini nilainya hanya sebagai input kuantitatif untuk hurdle rate, bukan berita baru.
Nilai Rp225 triliun untuk 26 proyek hilirisasi sudah berulang sejak akhir Agustus. Yang perlu dibuka adalah beban eksekusi dan pemisahan decision rights, bukan penegasan komitmennya.
Lambannya lelang PLTS PLN sudah menjadi lead pada 8 dan 10 September. Pekan ini isu itu dipindahkan ke daftar pantau dengan fokus pada bankability dan kesiapan grid.
Executive Pulse
Pekan ini menutup dengan biaya modal yang terkunci lebih lama. Inflasi Agustus naik ke 3,19% dari 2,88%, BI-Rate bertahan di 5,75% setelah total kenaikan 100 bps sejak Mei, dan Fed menahan di 3,50% sampai 3,75% dengan ekspektasi kenaikan September mereda tetapi belum hilang. Di sisi fiskal, realisasi defisit 2025 sebesar 2,92% dari PDB dan jalur menuju 2,4% pada 2027 memperkecil ruang jaminan pemerintah. Di sisi eksekusi, Danantara menjalankan dua agenda besar bersamaan di bawah tata kelola yang berbeda. Transisi kepemimpinan Bank Indonesia menambahkan lapisan premi kredibilitas yang tidak bisa dijawab oleh data inflasi. Pertanyaan yang menunggu keputusan bukan lagi arah kebijakan, melainkan proyek mana yang masih layak dibiayai pada tingkat biaya modal hari ini.
Three Things That Changed
Arah inflasi berbalik. Setelah bergerak tidak searah pada Mei 3,08%, Juni 3,34%, dan Juli 2,88%, cetakan Agustus naik ke 3,19%, sehingga narasi pelonggaran moneter yang dipakai banyak anggaran korporasi pada Agustus kehilangan dasarnya.
Pasar menurunkan ekspektasi kenaikan suku bunga Fed untuk September dari 55% menjadi 44% dalam satu hari perdagangan, setelah data tenaga kerja AS dirilis. Ini menggeser titik tekanan dari risiko kenaikan ke risiko penundaan, dan keduanya sama-sama menahan arus modal masuk ke aset berdenominasi rupiah.
Bank Indonesia dijalankan oleh kepala sementara, yaitu Destry Damayanti, setelah pengunduran diri mendadak Perry Warjiyo. Perubahan ini menambah variabel kredibilitas pada setiap lelang surat utang, terlepas dari angka suku bunga yang dipertahankan.
Perkembangan Kunci
1
Inflasi 3,19% mengunci lantai biaya modal dan memindahkan titik impas proyek
FINANCE & CAPITALIDMATERIAL SHIFT11 SEP 2026
Bottom Line Kenaikan inflasi Agustus menutup peluang penurunan BI-Rate sebelum akhir 2026, sehingga komitmen capex kuartal IV harus diuji pada asumsi suku bunga bertahan, bukan pada asumsi pelonggaran semester depan.
Delta hari ini
Inflasi bergerak naik 31 bps dari 2,88% pada Juli ke 3,19% pada Agustus. Sebelumnya, cetakan Mei sampai Juli sempat memunculkan harapan bahwa siklus penurunan suku bunga dapat dimulai pada semester II 2026. Angka Agustus menutup celah itu.
FACT
Data Bank Indonesia mencatat inflasi Agustus 2026 sebesar 3,19%, Juli 2,88%, Juni 3,34%, dan Mei 3,08%. RDG 18-19 Agustus 2026 mempertahankan BI-Rate di 5,75% dengan Deposit Facility 4,75% dan Lending Facility 6,5%, setelah total kenaikan 100 bps sejak Mei. BI mempertahankan proyeksi pertumbuhan PDB 2026 pada kisaran 4,9% sampai 5,7%.
INFERENCE
Inflasi masih berada di dalam koridor 1,5% sampai 3,5%, tetapi jarak ke batas atas tinggal 31 bps. Pada posisi itu, biaya untuk menurunkan suku bunga sebelum tren melandai terbukti kembali terlalu besar secara politik maupun pasar. Konsekuensinya, lantai biaya modal domestik bertahan di level sekarang sampai muncul dua atau tiga cetakan bulanan yang lebih rendah.
Implikasi keputusan
Hurdle rate nominal perlu diuji ulang, terutama untuk proyek dengan pendapatan rupiah dan pendanaan berdenominasi dolar. Proyek yang hanya lolos pada asumsi penurunan suku bunga 50 bps di semester I 2027 sebaiknya diklasifikasikan sebagai conditional, bukan approved, dan dipisahkan dari daftar prioritas pendanaan.
Pemenang, pecundang, dan asumsi yang pecah
Yang diuntungkan adalah korporasi dengan kas kuat dan utang berbunga tetap berjangka panjang, serta eksportir komoditas yang menerima manfaat relatif dari rupiah yang bertahan kuat. Yang tertekan adalah proyek infrastruktur berleverage tinggi dengan tarif yang diatur dan properti komersial dengan bunga mengambang. Asumsi yang pecah adalah keyakinan bahwa penurunan suku bunga akan dimulai pada semester II 2026.
Relevansi
Paling langsung terasa pada properti, infrastruktur transportasi, pembangkit listrik dengan skema project finance, dan perusahaan pembiayaan konsumen. Sektor ekspor seperti CPO, batu bara, dan feronikel berada di posisi relatif lebih baik, tetapi tetap terekspos pada biaya refinancing dolar.
Action
Owner: CFO bersama kepala treasury dan kepala strategy. Horizon: 21 hari. Outcome: hurdle rate revisi, daftar proyek conditional, dan plafon capex kuartal IV yang disetujui investment committee. Escalation trigger: bila inflasi September di atas 3,4%, seluruh proyek conditional masuk peninjauan ulang dan plafon capex kuartal IV dipotong minimal 15%.
2
Danantara menjalankan ekspansi Rp225 triliun bersamaan dengan penutupan lebih dari 750 entitas BUMN
Bottom Line Dua agenda besar berjalan pada kalender yang sama dan bersaing untuk modal, talenta proyek, serta forum persetujuan yang sama, sehingga kapasitas eksekusi dan pemisahan decision rights menjadi variabel pembatas, bukan ketersediaan komitmen.
Delta hari ini
Agenda hilirisasi, konsolidasi entitas, dan pengetatan ruang fiskal dibaca sebagai satu masalah kapasitas. Nilai proyek yang besar tidak otomatis berarti organisasi punya kapasitas approval, monitoring, procurement, talenta proyek, dan kontrol risiko yang cukup pada saat yang sama.
FACT
Materi riset edisi ini menempatkan dua angka sebagai basis keputusan: 26 proyek hilirisasi senilai Rp225 triliun dan rencana penutupan lebih dari 750 entitas BUMN dari total sekitar 1.074 entitas. Angka itu menandakan dua pekerjaan berbeda: ekspansi aset produktif dan perampingan portofolio.
INFERENCE
Bila dua agenda ini memakai forum persetujuan, tim legal, talenta proyek, dan perhatian regulator yang sama, bottleneck tidak muncul di headline. Bottleneck muncul pada sequencing: proyek mana didahulukan, entitas mana ditutup dulu, dan keputusan mana harus naik ke board.
Implikasi keputusan
Leader tidak cukup menanyakan apakah proyek strategis sudah masuk pipeline. Pertanyaan yang lebih operasional adalah apakah pipeline punya gate yang berbeda untuk investasi baru, restrukturisasi entitas, dan penutupan aset lama. Tanpa pemisahan itu, proyek yang terlihat produktif bisa tertunda oleh isu administrasi portofolio.
Action
Owner: CEO, corporate secretary, chief investment officer, dan kepala PMO. Horizon: 30 hari. Outcome: peta decision rights untuk investasi baru, restrukturisasi, dan penutupan entitas, lengkap dengan forum approval dan batas eskalasi. Escalation trigger: bila lebih dari dua proyek prioritas membutuhkan persetujuan dari forum yang sama dalam satu bulan, board meminta sequencing ulang dan capacity review.
3
Ruang fiskal 2027 mempersempit asumsi dukungan negara untuk proyek strategis
FINANCE & CAPITALIDSTRUCTURAL WATCH11 SEP 2026
Bottom Line Jalur defisit yang lebih ketat membuat proyek korporasi dan BUMN tidak bisa lagi menempatkan dukungan fiskal sebagai asumsi diam-diam dalam financial model.
Delta hari ini
Ketika biaya modal tinggi bertemu ruang fiskal yang lebih sempit, proyek yang sebelumnya dinilai layak karena ada ekspektasi dukungan negara harus diuji dengan skenario dukungan lebih selektif. Ini mengubah perhitungan risiko bagi proyek infrastruktur, energi, dan hilirisasi.
INFERENCE
Pemerintah masih dapat memilih proyek prioritas, tetapi kemampuan menutup semua gap proyek menjadi lebih terbatas. Investor, kreditur, dan board akan menilai bukan hanya status strategis proyek, melainkan bukti cash flow, kontrak, risiko kurs, dan kejelasan penanggung risiko.
Implikasi keputusan
Setiap proposal capex perlu memisahkan tiga hal: return proyek tanpa dukungan tambahan, return proyek dengan dukungan terbatas, dan kerugian bila dukungan tidak datang. Klasifikasi itu harus masuk sebelum approval, bukan setelah proyek berjalan.
Action
Owner: CFO, investment committee, dan chief risk officer. Horizon: 45 hari. Outcome: stress test fiskal untuk proyek besar, daftar covenant sensitif, dan keputusan hold, repair, recycle, atau exit untuk aset yang tidak lolos skenario dasar. Escalation trigger: bila proyek hanya layak pada skenario dukungan negara penuh, statusnya turun menjadi conditional approval sampai ada bukti kontrak atau mekanisme penanggung risiko.
Watchlist 7-30-90 Hari
7 hari
Pastikan setiap proyek kuartal IV memakai asumsi BI-Rate 5,75% sebagai base case dan bukan sebagai downside case.
30 hari
Pisahkan forum approval untuk investasi baru, restrukturisasi entitas, dan penutupan aset lama agar bottleneck governance terlihat.
90 hari
Uji ulang portfolio pipeline dengan skenario biaya modal tinggi, dukungan fiskal selektif, dan kapasitas eksekusi terbatas.
What Not To Do
Jangan lakukan
Jangan menyetujui capex hanya karena proyek berlabel strategis. Label strategis harus diterjemahkan menjadi owner, funding source, risk owner, milestone, dan trigger pembatalan.
Jangan lakukan
Jangan mencampur proyek ekspansi dan penutupan entitas dalam satu antrean approval tanpa prioritas. Antrean yang terlihat rapi bisa menyembunyikan kapasitas eksekusi yang sudah penuh.
Sumber dan Catatan Editorial
Halaman ini telah diperbaiki setelah publikasi awal 11 September 2026 terpotong di tengah artikel. Bagian perbaikan disusun konservatif dari konteks yang sudah ada di edisi tersebut dan tidak menambah kutipan baru yang tidak tersedia di output awal.
Untuk keputusan investasi, hukum, pendanaan, atau tata kelola, gunakan dokumen primer dan sumber resmi sebagai rujukan final.